Vamos falar sobre mudanças de hábitos… Neste fim de semana, enquanto cortava o cabelo do meu marido, me dei conta de que faço isso desde o início da pandemia, em abril de 2020. Já são mais de seis anos sem que ele precise ir ao barbeiro. Eu mesma corto e pinto o meu cabelo há muito mais tempo. E sempre cortei o cabelo das minhas filhas quando eram pequenas. Aliás, até hoje, quando as encontro (elas moram na Escócia), aproveito para dar uma aparada nas pontas. Gosto tanto de fazer isso que acho que poderia ter sido cabeleireira se não tivesse tido a oportunidade de estudar economia!
Mudanças de hábitos geram economia recorrente
Pensando nisso, e como boa economista, fiquei curiosa para calcular quanto já havíamos economizado nesse período. Fiz algumas estimativas considerando os preços atuais de salões e barbearias aqui do bairro onde moro. Olha só isso…
Vamos a uma rápida tabela:
- corte masculino – R$ 80,00 (mensal)
- coloração feminina da raiz – R$ 200 (mensal)
- corte feminino – R$ 150 (trimestral)
Total equivalente a R$ 330 por mês. Mas, para o cálculo ser justo, é preciso descontar R$ 40 da tinta comprada na farmácia. Com isso, chegamos a uma economia estimada de R$ 290 por mês.
Multiplicando R$ 290 pelos 78 meses entre abril de 2020 e setembro de 2026, são R$ 22.620 que deixamos de gastar! Claro que é uma estimativa a preços atuais e fizemos uma média dos valores da região, mas dá uma boa ideia do efeito acumulado desse hábito.
Aqui um pequeno aparte: claro que nenhuma família vai ficar rica se cortar e pintar o cabelo em casa, e nem estou dizendo que todos precisam fazer isso. Mas, acho válido o exemplo para mostrar o quanto que uma mudança de hábito pode acumular em valores ao longo do tempo.
Outros hábitos também mudaram ao longo do tempo
Voltando para o meu raciocínio e aproveitando que tinha feito essas contas, lembrei de outras mudanças de hábitos que fizemos ao longo desses anos. Veja só como essa conta vai ficando maior…
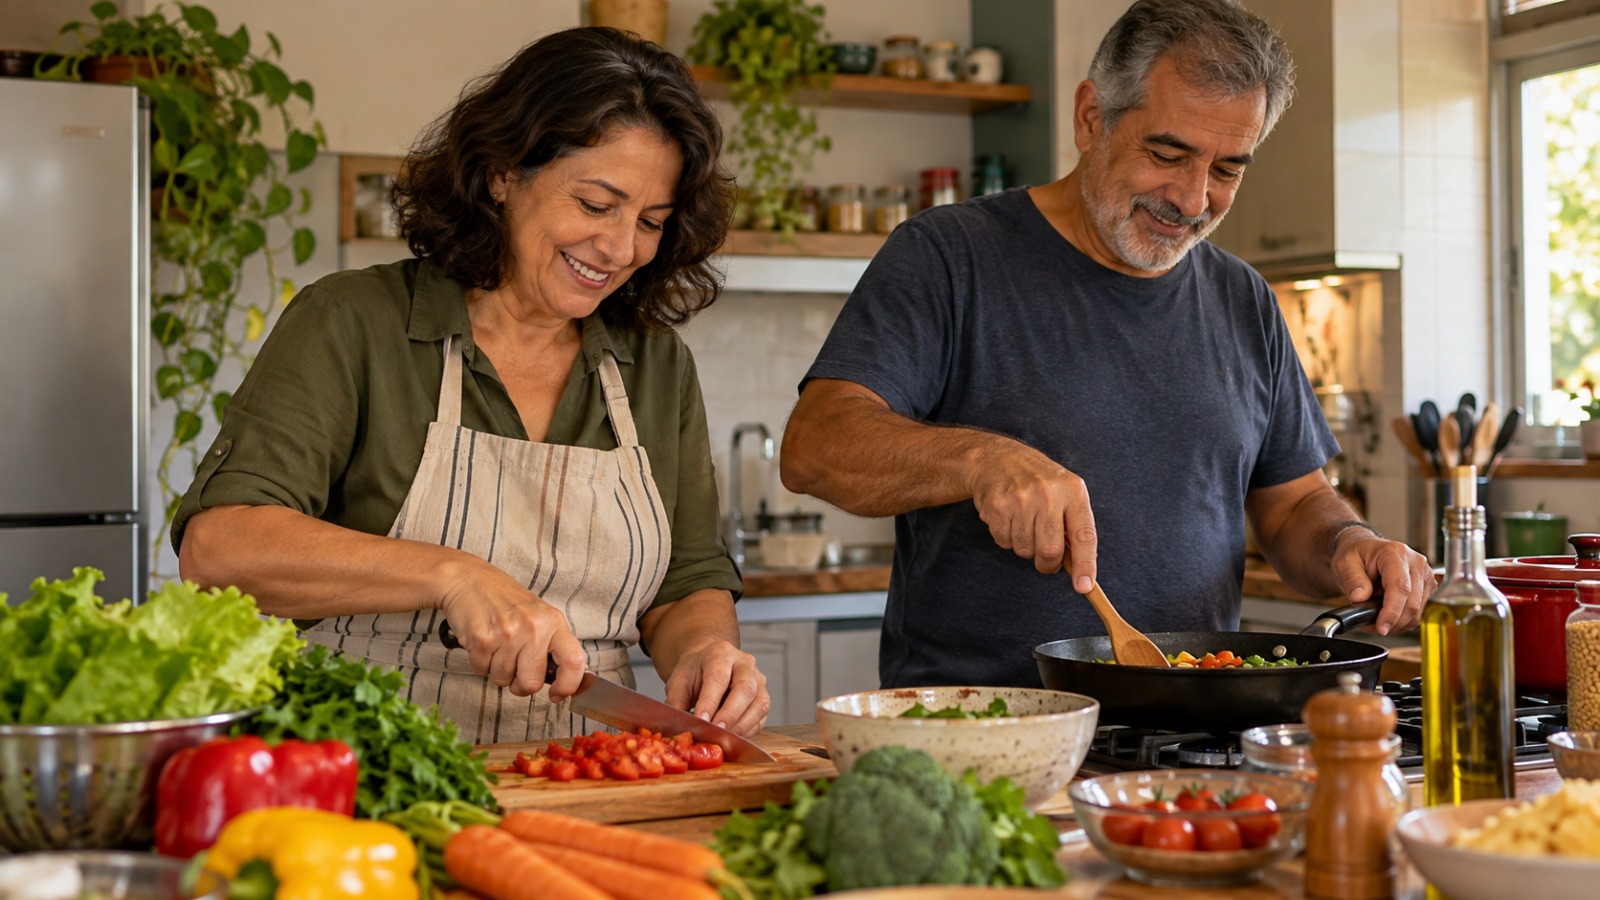
Durante a pandemia, meu marido e eu também aprendemos a cozinhar. Antes, nós nunca preparávamos nossas refeições. Hoje cozinhamos em casa quase todos os dias, algo que, além de gostarmos de fazer, reduz bastante nossos gastos com restaurantes e entregas de comida, além de ser muito mais saudável.
Outro exemplo é o crochê, um hobby que adoro. Atualmente, praticamente todos os presentes que dou são feitos por mim. Claro que gasto com fios e materiais, mas na maioria das vezes o custo é menor do que o de um presente comprado.
O interessante é que nenhuma dessas atividades surgiu com o objetivo de economizar. Algumas começaram por necessidade, outras por prazer. Mas acabaram se incorporando às nossas rotinas e produzindo economias recorrentes.
E não é preciso saber cortar cabelo, cozinhar ou fazer crochê para conseguir resultados semelhantes. Trocar um plano de celular por outro mais barato, cancelar assinaturas pouco utilizadas ou encontrar alternativas para alguma despesa frequente também podem fazer uma boa diferença no orçamento ao longo do tempo.
Quando os juros compostos trabalham a nosso favor
Eu também quero trazer aqui o efeito acumulado dos juros ao investir os recursos poupados provenientes dessas pequenas mudanças de hábitos.
Por exemplo, uma economia de R$ 50 aqui, outra de R$ 100 ali, mais R$ 150 em alguma despesa mensal. Juntas, elas representam R$ 300 por mês, ou R$ 3.600 por ano. E se, além de economizar, conseguirmos investir esse dinheiro regularmente, os juros compostos passam a trabalhar a nosso favor.
Então, investindo R$ 300 por mês durante dez anos, com uma rentabilidade estimada de 0,5% ao mês acima da inflação, seria possível acumular pouco mais do que R$ 49 mil, em valores de hoje. Desse total, R$ 36 mil seriam os valores investidos e cerca de R$ 13 mil viriam dos rendimentos, sem considerar os impostos.
Quanto você pode acumular?
Simule quanto pequenas economias mensais podem se transformar em patrimônio.
Voltando ao exemplo da minha família, se tivéssemos investido os R$ 290 economizados todos os meses desde abril de 2020, considerando os mesmos 0,5% ao mês, teríamos acumulado quase R$ 28 mil ao final de seis anos e meio. Desse total, R$ 22.620 seriam os valores investidos e quase R$ 5 mil viriam dos rendimentos, antes dos impostos.
Quanto sua economia poderia render?
Descubra quanto uma pequena mudança de hábito pode representar ao longo dos anos.
O outro lado: quando pequenos gastos se transformam em dívidas
Mas também podemos olhar para o outro lado dessa história. Pequenos gastos que se repetem todos os meses podem comprometer o orçamento, principalmente quando são feitos sem que haja dinheiro suficiente para pagá-los.
Imagine uma pessoa que gaste R$ 300 a mais do que consegue pagar todos os meses e vá acumulando esses valores no cheque especial. Considerando juros de 8% ao mês e nenhuma amortização, ao final de um ano ela terá acumulado R$ 3.600 em gastos acima de sua capacidade, mas sua dívida já estará em mais de R$ 6 mil. Mais de R$ 2,5 mil de juros!
Agora faça as contas aqui nessa calculadora se os valores gastos acima da renda da família forem de R$ 1 mil, R$ 10 mil ou R$ 20 mil por mês!
Quanto sua dívida pode crescer?
Veja como pequenos gastos mensais, somados aos juros, podem comprometer seu orçamento.
É muito importante lembrar que os juros que pagamos nas dívidas, especialmente no cheque especial e no rotativo do cartão de crédito, são muito superiores aos rendimentos que conseguimos obter nos investimentos.
É claro que nem toda economia compensa o tempo e o esforço necessários. Eu gosto de cortar cabelo e fazer crochê, mas outras pessoas podem preferir pagar por esses serviços. Cada um precisa avaliar o que faz sentido para sua rotina.
O que quero mostrar com esse exemplo é que uma mudança de hábito, quando se mantém ao longo dos anos, pode ter consequências financeiras muito maiores do que imaginamos. Pode ajudar a evitar dívidas caras, liberar recursos para investir e, com o passar do tempo, contribuir para a construção do patrimônio e para a liberdade financeira.